中国市场最赚钱的十大机器人公司 销售业绩与市场格局
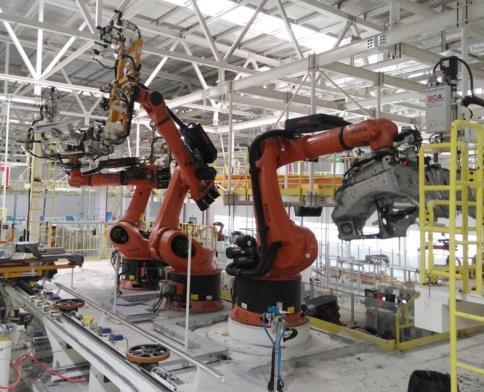
中国机器人产业蓬勃发展,已成为全球最大的工业机器人消费市场。从汽车制造到3C电子,从物流仓储到医疗手术,机器人销售规模持续扩大,一批头部企业凭借技术积累和市场卡位实现了可观的盈利。以下基于公开财报、行业报告及市场调研数据,梳理在中国市场最赚钱的十大机器人公司(按机器人相关业务营收及利润综合排序,含外资在华企业)。\n\n1. 埃斯顿自动化(Estun)\n作为国产工业机器人龙头,埃斯顿2023年机器人业务营收超40亿元,净利润率保持行业前列。其六轴关节机器人、SCARA机器人在光伏、锂电、焊接领域销量领先,通过全产业链自研(伺服、控制器)有效控制成本,盈利能力突出。\n\n2. 汇川技术(Inovance)\n汇川技术虽以工业自动化为主,但其机器人业务(SCARA、六轴机器人及核心部件)增长迅猛,2023年机器人相关营收约35亿元。依托伺服系统和变频器的技术协同,在3C、锂电行业实现批量销售,毛利率维持在35%以上,利润贡献显著。\n\n3. 新松机器人(SIASUN)\n中科院沈阳自动化所背景的新松,在AGV、洁净机器人、协作机器人领域销售稳定。2023年营收约45亿元,其中机器人产品占比超60%,在半导体、显示面板行业的高端订单利润丰厚,政府及国企项目为其提供了稳定的利润来源。\n\n4. 库卡中国(KUKA)\n被美的收购后,库卡中国区业务扭亏为盈,2023年在华机器人销售约25亿元。受益于美的内部产线需求及汽车行业订单,其重载机器人和系统集成业务利润率回升至8%左右,成为外资品牌在华盈利改善的典型。\n\n5. 发那科中国(FANUC)\n发那科在中国工业机器人市场占有率常年第一,2023年在华机器人销售(含系统集成)营收超100亿元。其高可靠性、短交付周期带来高溢价,利润率长期保持20%以上,尤其在汽车焊接、机床上下料领域利润贡献巨大。\n\n6. 安川电机中国(Yaskawa)\n安川在华机器人业务2023年营收约30亿元,重点布局伺服电机、变频器与机器人一体化销售。在锂电池、光伏设备领域订单饱满,通过本地化生产降低成本,净利润率约12%,盈利稳健。\n\n7. ABB中国\nABB机器人中国区2023年营收约50亿元,在汽车、电子、物流行业系统集成项目毛利较高。其GoFa协作机器人和数字化服务带来增值收入,尽管面临国产替代压力,但高端市场利润仍可观。\n\n8. 极智嘉(Geek+)\n仓储物流机器人龙头极智嘉,2023年营收超20亿元,在电商、零售、制造仓库的AMR销售中实现正向利润。海外与国内双轮驱动,毛利率约30%,通过RaaS(机器人即服务)模式提升客户粘性和长期收益。\n\n9. 微创医疗机器人\n微创旗下手术机器人公司,其图迈腔镜手术机器人单台售价超千万元,2023年销售同比增长150%,营收约8亿元。高毛利(超60%)和稀缺性使其成为医疗机器人领域最赚钱的企业之一。\n\n10. 大疆创新(行业应用)\n大疆的农业植保无人机和行业级机器人(如巡检无人机、教育机器人)2023年在国内销售约120亿元,尽管消费级占比高,但行业应用机器人利润丰厚。其飞控与云台技术壁垒带来高溢价,在农业、测绘市场盈利稳健。存在争议的是大疆应归类为“空中机器人”,但按广义机器人范畴纳入。\n\n\n上述十家企业代表了当前中国机器人市场销售与盈利的主力阵容。外资品牌(发那科、ABB、安川、库卡)凭借高端市场和技术溢价仍占据利润高地,而国产龙头(埃斯顿、汇川、新松)通过性价比和场景创新加速追赶。物流、医疗等细分赛道的专业化公司(极智嘉、微创)则展现了高毛利潜力。随着人形机器人和AI大模型赋能,市场格局仍存变数,但销售规模化与核心部件自研能力将是持续盈利的关键。注:因部分企业未单独披露机器人业务利润,排序综合考量营收规模、利润率及行业影响力。
最新产品