人工智能浪潮下服务机器人产业迎来爆发式增长
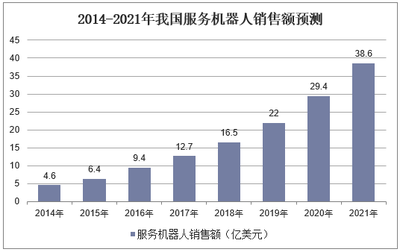
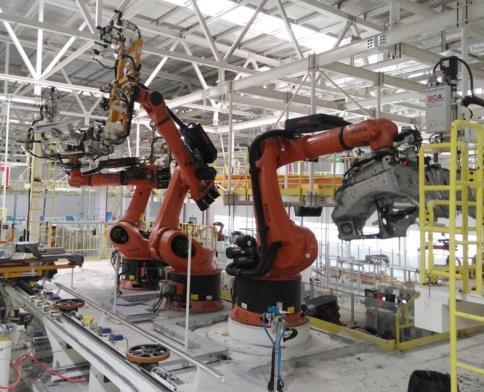
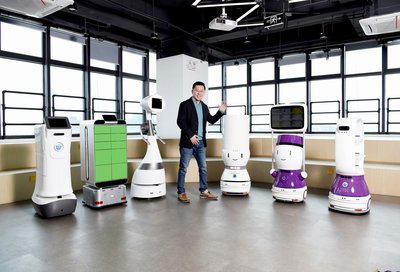
人工智能技术的飞速突破为服务机器人产业注入了强劲动力,推动行业进入快速且迅猛的发展期。从商业导览、物流配送到医疗健康、家庭清洁,服务机器人正以前所未有的速度渗透各个领域,销售数据屡创新高,产业生态日趋成熟。
据多家市场研究机构统计,全球服务机器人市场规模从2019年的约150亿美元增长至2023年突破300亿美元,年均复合增长率超过20%。其中,中国表现尤为亮眼,2023年服务机器人销售规模已超过600亿元人民币,工业服务与个人家用两大细分领域均实现两位数增长。IDC报告显示,2024年上半年,中国餐饮配送机器人出货量同比增长65%,清洁机器人出货量同比增长30%以上。典型企业如科沃斯、普渡科技、擎朗智能等,销售额均实现大幅攀升,部分产品甚至出现供不应求的局面。
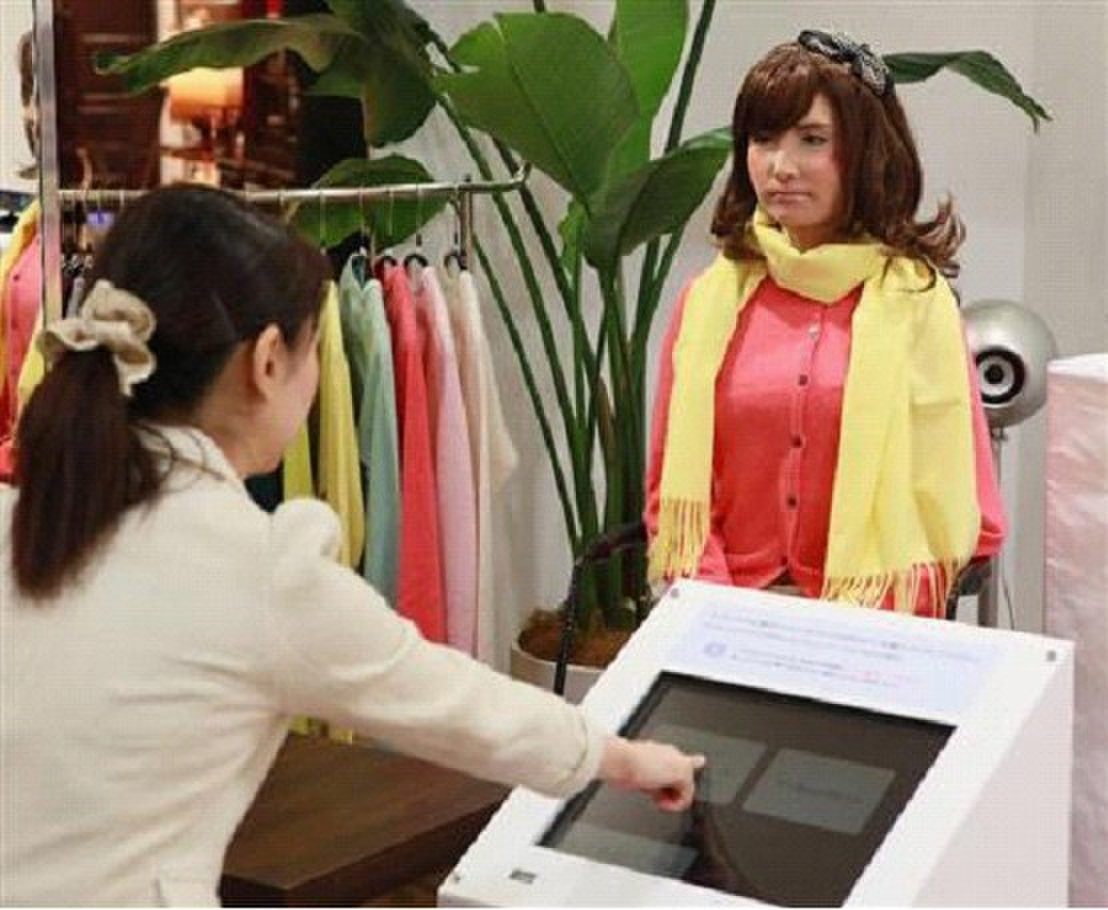
技术层面的核心突破来自人工智能。多模态大模型让机器人能够更精准地理解环境与人类指令,自适应动态路径规划技术显著提升了自主移动能力,而语音与视觉融合算法使得人机交互更加自然流畅。以商用清洁机器人为例,早期只能依赖预设路线机械作业,如今借助AI视觉系统可实时识别垃圾类型、调整清洁策略;在餐厅场景中,搭载AI交互桌面的送餐机器人能过滤背景噪音并且响应情绪化语句,提供个性化服务并获得顾客好评。与此边缘计算芯片的成熟加上激光雷达与视觉摄像模组成本下降,整机价格门槛逐步降低,加速了场景应用落地——精准的市场营销正积极帮助加速需求端的渗透。
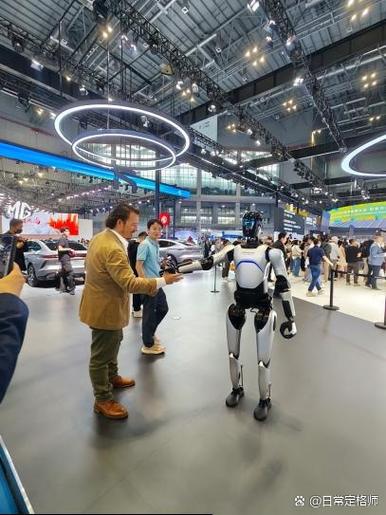
需求端的持续释放是销售火爆的重要原因。政策方面多国出台支持机器人产业发展计划,供应链逐步走向由价值驱动的爆发爆发已出现逆转;技术迭代与需求热浪已见传导至产品的优化迭代,AI及其视觉计算已成为通用底层能力,各厂商均加大了在语音快速抓取灵活运动等的落地研究与应用环节上的资金和管理。需继续因情因地对上下游专案人才行业规范培育行业相关的专业,以确保在AI加持下实现稳健的增长。服务机器人正在从“能用”走向“好用”和“常用”,未来随着具身智能技术的进一步成熟,服务机器人将有望成为数字经济时代的重要终端开展现近广泛深入扩大覆盖并衔接现无死角长于业务生态。
最新产品