软银人形机器人“中国制造”再出海 销售全球化背后的供应链逻辑
软银集团旗下人形机器人业务再度传出国际化信号:其机器人产品计划销往海外市场,而制造环节则由中国工厂承担。这一动态看似只是一条销售与代工的合作消息,实则折射出人形机器人产业在成本、供应链与全球化分工之间的深层逻辑。当“日本品牌、中国制造、全球销售”成为人形机器人商业化的现实路径,行业需要重新审视的,不只是某一款产品能否卖动,而是人形机器人从实验室走向规模市场时,制造能力与市场能力究竟如何重新配位。
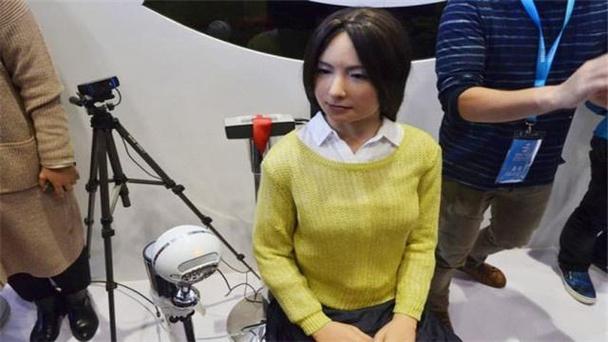
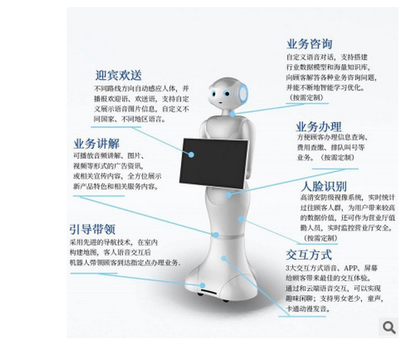
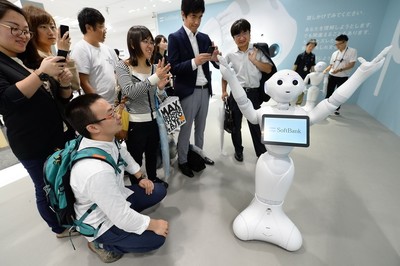
首先需要厘清的是,软银人形机器人业务并非一个单一产品线,而是一段几经起落的产业探索。软银早期通过Pepper等产品确立了情感交互型人形机器人的品牌形象,但高昂成本与有限场景使其难以形成可持续的商业闭环。此后,软银将机器人资产与业务重心进行调整,人形机器人研发与商业化更多以合作、授权或资产重组的方式延续。因此,此次“欲销往国外”的消息,更应理解为软银在既有品牌与技术积累基础上,寻求以更轻的制造投入、更广的市场半径重启机器人销售的一次尝试,而非一次从零开始的出海。
由中国工厂制造,是这一销售计划能够成立的关键前提,也是外界关注的焦点。人形机器人涉及精密减速器、伺服系统、传感器、结构件与整机组装等多个环节,对供应链完整度和成本控制要求极高。中国制造体系在电子制造、机械加工与规模化组装方面具备成熟经验,能够帮助品牌方在保证品控的前提下压缩制造成本、缩短交付周期。对于希望在海外市场以有竞争力价格销售人形机器人的品牌而言,将制造环节放在中国,本质上是以供应链效率换取市场空间。这不是简单的代工故事,而是人形机器人商业化阶段对“可制造性”的现实妥协与理性选择。
但“中国制造”并不自动等于“全球畅销”。软银人形机器人销往国外,面临的第一道门槛是场景适配。人形机器人不同于标准化消费电子,其销售往往伴随部署、调试、内容更新与运维服务。海外市场在数据合规、隐私保护、人机交互伦理以及安全标准方面要求各异,机器人若无法在销售地形成本地化的服务能力,硬件出货很容易止步于演示阶段。第二道门槛是价格与需求的错配。当前人形机器人单机成本仍处于较高区间,海外客户若缺乏明确的投资回报测算,采购意愿难以持续。第三道门槛是竞争格局的变化。人形机器人赛道已聚集大量本体厂商与场景方案商,单纯依靠品牌溢价销售硬件的模式正在失效,软银需要回答的是:这款机器人到底解决谁的什么问题。
从产业层面看,软银的选择提供了一个值得观察的样本:人形机器人的全球化销售,正在从“品牌定义产品”转向“供应链定义价格、场景定义价值”。中国工厂承担制造,意味着中国在人形机器人全球产业链中的角色进一步从零部件供应向上游整机制造延伸;而销售环节留在海外,则说明品牌、渠道与本地服务仍然是高附加值环节。这种分工本身并无优劣,但它提醒国内机器人企业,制造能力是基础,却不是终局。当海外品牌借中国制造压低成本并试水全球销售时,本土企业同样需要建立自己的品牌溢价与海外服务网络,否则容易停留在价值链的制造段。
对于关注机器人销售市场的读者而言,这条消息的价值不在于判断某一家企业的成败,而在于识别几个可跟踪的观察指标:软银人形机器人海外销售的目标市场与首批客户类型,是否公布明确的定价与租赁模式,中国制造方是否涉及核心部件或仅负责组装,以及售后服务由谁承担。这些信息将决定这次“出海”究竟是品牌重启的实质性一步,还是又一次概念层面的试水。
软银人形机器人欲销往国外、由中国工厂制造,是人形机器人产业在成本压力与市场扩张之间寻找平衡的典型动作。它既显示了中国制造在人形机器人整机环节的承接能力,也暴露了人形机器人销售逻辑尚未成熟的现实。真正值得关注的,不是“谁制造”的标签之争,而是人形机器人能否在海外市场找到可持续的应用场景与付费理由。跨过这道坎,“中国制造”才会成为全球销售的助推力,而非仅停留在成本层面的注脚。
最新产品